 19
3451-2400 | 98441-6837
iArtigos - Visualizando artigo
Penhora do Faturamento em Execução Fiscal: Limites e Requisitos
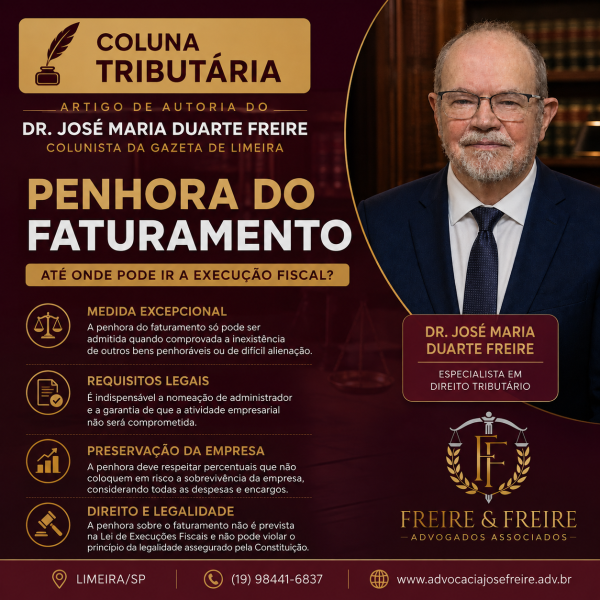 Coluna Tributária – Penhora do Faturamento | Dr. José Maria Duarte Freire
DIREITO TRIBUTÁRIO
QUESTÕES SOBRE PENHORA DO FATURAMENTO
Por Dr. José Maria Duarte Freire
Especialista em Direito Tributário
QUESTÕES SOBRE PENHORA DO FATURAMENTO
Os contribuintes em execuções fiscais movidas pelas Fazendas Públicas, têm sido surpreendidos com a penhora de percentual de seus faturamentos, por elas requeridas no início ou mesmo no curso do processo, que são deferidas pelo Poder Judiciário em condições que ferem os seus direitos, como passamos a analisar.
A penhora sobre o faturamento de contribuinte, não é autorizada pela Lei nº 6.830, de 1980 que, como já reiteradamente comentamos, foi editada como lei especial para reger todas as execuções fiscais, na forma estabelecida em seu artigo 1º, que diz textualmente que “a execução judicial para cobrança da Dívida Ativa da União, dos Estados, do Distrito Federal, dos Municípios e respectivas autarquias será regida por esta Lei e, subsidiariamente, pelo Código de Processo Civil”.
Em seu artigo 11, ela dispõe de forma expressa sobre a penhora ou arresto de bens, para fins de garantia da execução fiscal, não contendo em nenhum de seus incisos I a VIII, a previsão ou a autorização de que se proceda a esta modalidade de penhora. Exaurindo este tipo de garantia da execução fiscal, não há nenhuma hipótese de aplicação subsidiária do Código de Processo Civil pois, a aplicação subsidiária, â luz do direito, somente é autorizada para suprir o que nela não se contém, ou seja, quando na norma que rege e execução fiscal não houver disposição sobre o que se quer disciplinar, jamais podendo alterar ou acrescer em seus dispositivos novas regras ou condições, em verdadeira revogação dos seus efeitos.
Este indevido acréscimo ao disposto no mencionado artigo 11, da Lei nº. 6.830/80, viola um dos relevantes princípios que são assegurados como Direito e Garantia Fundamental, na Constituição da República de 1988, que é o princípio da legalidade inserido em seu artigo 5º, inciso II, cujo contorno em benefício exclusivo da Fazenda Pública, fere este princípio que é expresso em assegurar que “ninguém será obrigado a fazer ou deixar de fazer alguma coisa senão em virtude de lei”.
A aplicação subsidiária que está ocorrendo, mesmo em violação ao direito acima exposto, é das disposições do artigo 835, do Código de Processo Civil. Destaca-se da análise do conteúdo deste artigo, que a penhora de percentual do faturamento de empresa devedora, é contemplada na ordem nele estabelecida, não como penhora preferencial, sendo à ela antecedentes as penhoras previstas em seus incisos I a IX, sendo a penhora do percentual do faturamento disposta em seu inciso X, devendo o credor provar que o devedor não possui os bens à ela antecedentes.
Por estas razões, impõe-se à Fazenda Pública que move a execução fiscal que, ao requerer esta modalidade de penhora, cumpra os seguintes requisitos, conforme está assentado na jurisprudência dominante do Superior Tribunal de Justiça:
“A jurisprudência desta Corte é no sentido de que a penhora sobre o faturamento da empresa é admitida, excepcionalmente, quando presentes os seguintes requisitos: (i) não-localização de bens passíveis de penhora e suficientes à garantia da execução ou, se localizados, de difícil alienação; (ii) nomeação de administrador; (iii) não-comprometimento da atividade empresarial - sem que isto configure violação ao princípio da menor onerosidade ao devedor. Precedentes: REsp 1.130.972/ PR, Rel. Min. Castro Meira, Segunda Turma, DJe 04/04/2011; AgRg no Ag 1.349.856/RS, Rel. Min. Hamilton Carvalhido, Primeira Turma, DJe 02.02.2011; REsp n. 903.658/SP, Rel. Min. Mauro Campbell Marques, Segunda Turma, DJe 13/10/2008”. (AgRg no Agravo em Recurso Especial nº. 573.647-RS, publicado no Dje em 03/02/2015)
Revelam estes requisitos essenciais, que somente se poderia deferir requerimentos pelas Fazenda Públicas de penhora do faturamento dos contribuintes, na hipótese delas comprovarem ao Magistrado que conduz a execução fiscal, que diligenciaram com eficiência, para verificarem se o devedor executado não teria outros bens passíveis de penhora, respeitando a ordem estabelecida pelo mencionado artigo 835, do Código de Processo Civil, sendo nula esta penhora, se deferida sem o cumprimento destes preceitos legais.
Sendo importante destacar-se que a penhora do faturamento da empresa devedora, mesmo que deferida, deve ser em percentuais que não resultem em dificuldades para a sua sobrevivência, considerando-se todas as despesas e encargos que suportam nas suas atividades sociais.
Dr. José Maria Duarte Freire
Especialista em Direito Tributário
Dr. José Maria Duarte Freire é advogado, especialista em Direito Tributário e colunista da Gazeta de Limeira.
Freire & Freire Advogados Associados
Advocacia Tributária e Empresarial
Limeira/SP
(19) 98441-6837
Fonte: https://www.advocaciajosefreire.adv.br/artigos/Dr. José Maria Duarte Freire
Todos os direitos reservados ao(s) autor(es) do artigo.